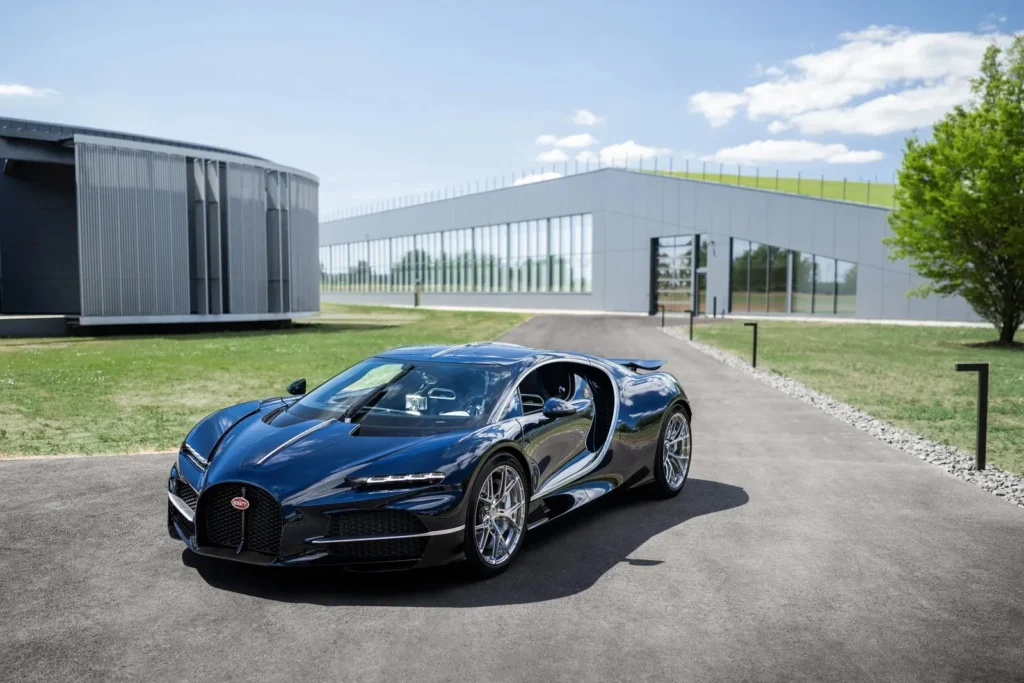
對很多車迷來說,Bugatti與Volkswagen之間的關係,幾乎已經成為這個品牌現代歷史的一部分。
1998年,Volkswagen Group取得Bugatti商標權。在Ferdinand Piëch主導下,這個沉睡多年的法國品牌重新復活,後來誕生Veyron,再到Chiron。
那是一段很瘋狂的汽車歷史。
Volkswagen當年做Bugatti,很難單純用“這輛車能不能賺錢”來理解。Veyron的存在,本身就是一場工程能力展示。
現在,這段關係真正走到終點。
Porsche於9月9日宣布,在取得監管批准後,已完成出售Bugatti Rimac與Rimac Group的全部持股。接手的是由美國投資公司HOF Capital領導的財團,當中包括BlueFive Capital及來自美國與歐洲的機構投資者。
Porsche因此取得約10億歐元現金,其中2億5000萬歐元將用於進一步充實退休金責任。
但如果只把這篇新聞理解成“Porsche賣掉一項投資套現10億歐元”,其實會漏掉更有意思的一部分。
因為這次交易完成後,Bugatti與Volkswagen Group之間維持接近30年的股權關係,也正式結束了。
從Veyron開始的瘋狂年代
要理解這次分手的意義,還是得回到1990年代。
Volkswagen Group在1998年取得Bugatti商標權,之後推出多款概念車,最終發展出Veyron。
今天回頭看Veyron,我還是覺得它很不可思議。
16汽缸、四個渦輪增壓器、四輪驅動,極速超過400km/h。Volkswagen當時甚至為了實現Piëch對1000PS及400km/h的要求,解決了一連串當年幾乎沒有人需要處理的工程問題。
這也是Bugatti在Volkswagen年代最特殊的地方。
它不是單純在做一輛昂貴跑車,而是在測試一家大型汽車集團到底可以把工程推到多遠。
Veyron之後是Chiron。
到了2021年,Volkswagen重新安排Bugatti的未來,Porsche與Rimac Group共同成立Bugatti Rimac。Rimac Group持有55%多數股權,Porsche持有45%,Porsche當時另外還持有Rimac Group約21%的股份。
這個安排當時其實很合理。
Bugatti有品牌、有歷史、有製造超級跑車的經驗;Rimac則帶來電池、電機、功率電子和高性能電動技術。
一邊是一百多年的名字,一邊是一家2009年才成立的克羅地亞科技公司。
兩家公司放在一起,本身就是汽車工業轉型的一個縮影。
Porsche現在選擇把錢拿回來
Porsche今年4月已經宣布出售計劃,到了9月9日,監管程序完成,交易正式交割。
Porsche原本持有Bugatti Rimac的45%,以及Rimac Group約20.6%至21%的股份,現在全部退出。
這筆交易為Porsche帶來約10億歐元。
這個數字放在今天的Porsche身上,就變得很有意思。
因為Porsche現在需要的,正是現金。
中國市場轉弱、電動化轉型速度不如早期預期,加上產品與技術投資壓力,這家曾經是全球汽車業利潤率模範生的跑車公司,近年也開始重新檢討自己的投資和產品策略。
Porsche官方說得很直接,出售持股是公司重新聚焦核心業務的一部分。交易完成後,公司也把2026年汽車業務淨現金流利潤率預測,由原本的3%至5%,提高至5.5%至7.5%。
10億歐元對一家大型汽車公司而言並不是足以改變命運的錢,但在需要重新配置資本的時候,非核心投資值不值得繼續持有,就會變成很現實的問題。
這也是我覺得這宗交易最值得看的地方。
當一家車廠日子很好過時,可以投資很多“未來”。
環境開始困難之後,就會開始分辨哪些未來必須自己擁有,哪些未來只需要合作。
Porsche顯然認為,Bugatti和Rimac已經不需要繼續放在自己的資產負債表裡。
但這不代表Rimac把Bugatti全部買下來
這裡有一個很容易被標題簡化的地方。
Porsche退出之後,並不是Mate Rimac個人或者Rimac Group直接買下Porsche所有股份。
接手的是HOF Capital領導的國際投資財團。
交易完成後,Rimac Group仍然持有Bugatti Rimac的55%多數股權,也就是控制權仍然在Rimac一方;HOF財團則接手Porsche原本直接持有的45%。
另一方面,HOF Capital也透過這次交易成為Rimac Group的重要股東。HOF公布的資料顯示,它目前持有Rimac Group 23.5%股權,成為該公司的最大股東之一。
所以更準確地說,Bugatti不是從Porsche手上“賣給Rimac”。
而是Bugatti Rimac原本的Porsche+Rimac結構,變成Rimac+新投資財團的結構。
這個差別很重要。
因為Bugatti未來仍然需要大量資本。
做Hypercar,是很燒錢的生意
Bugatti不是一家靠大量生產賺錢的汽車公司。
它一年製造的車,可能還不及大型車廠一天的產量。
可是每一代產品都需要非常高的研發投入。
Tourbillon就是最好的例子。
在整個汽車工業都往Downsizing、Turbo和純電動方向走的時候,Bugatti反而開發一具全新的8.3公升自然進氣V16引擎,再配合電動系統。
這不是最便宜的做法,也肯定不是最容易的做法。
但Bugatti如果只是採用一套現成動力系統,再把價格提高到數百萬歐元,它也就不是Bugatti了。
這類品牌最大的難題一直都是:產量非常小,但技術投入不能小。
所以新股東真正需要帶進來的,不只是錢。
更重要的是願不願意接受Bugatti這種“不太正常”的商業模式。
有些汽車公司追求規模。
Bugatti追求的恰恰是不能有規模。
一年如果突然生產5萬輛Bugatti,品牌反而可能出問題。
Mate Rimac的位置反而更值得看
這次股權調整之後,我會更注意Mate Rimac。
他從一個在克羅地亞車庫裡把BMW E30改成電動車的年輕人,走到今天參與控制Bugatti,這段故事本來就很不尋常。
更重要的是,他似乎沒有把Bugatti簡單理解成“下一個純電動品牌”。
如果當初按照最直線的科技公司思維,Bugatti下一代旗艦很可能直接變成純電動Hypercar。
結果Tourbillon沒有這樣走。
它用了全新的自然進氣V16,再加入Hybrid系統。
這個決定其實透露出一件事:Rimac知道自己的電動技術很強,但也知道Bugatti不能只是另一輛Rimac Nevera。
兩個品牌必須有不同性格。
交易完成後,Bugatti Rimac也同步調整管理層,Mate Rimac的領導角色進一步確立。
少了Porsche這個大型汽車集團股東之後,Bugatti未來在產品決策上會不會變得更自由,現在還不能下結論。
但至少,它的權力結構已經比2021年成立Bugatti Rimac時簡單得多。
Porsche離開,也代表一個時代真的結束了
我反而覺得,Porsche這次退出最有感情的一部分,不在Porsche。
而在Volkswagen。
如果沒有Volkswagen當年的Piëch,今天的Bugatti很可能完全是另一個樣子。
Veyron把Bugatti重新變成全球最具辨識度的Hypercar品牌,Chiron再把這條路延續下去。
從1998年Volkswagen取得Bugatti,到2026年Porsche出售最後的相關持股,接近30年的關係終於正式畫上句號。
有趣的是,Bugatti離開Volkswagen之後,並沒有因此變得比較保守。
Tourbillon仍然有一具9000rpm的自然進氣V16,仍然在做一般汽車公司財務部看了可能會頭痛的事情。
或許這才是最重要的。
一家公司的股東可以改變,控制權可以轉移,資本來源也可以重新安排。
但對Bugatti這種品牌而言,真正不能賣掉的,其實是那種近乎不合理的工程野心。
Piëch年代的Volkswagen曾經願意為它買單。
現在輪到Mate Rimac和新的投資者證明,他們也願意。
延伸閱讀
資料來源:Porsche、Bugatti Rimac、Rimac