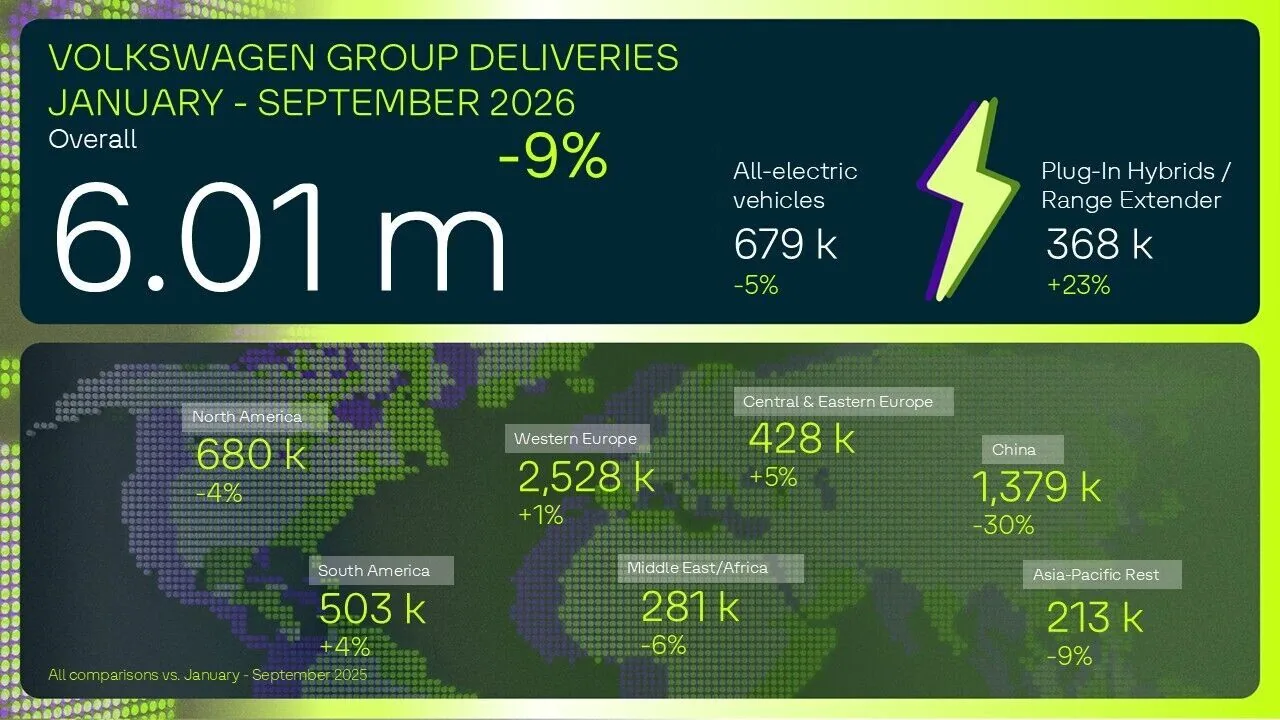
集團資料顯示,中國市場的疲弱抵銷了其他部分地區的增長。2026年前9個月,南美洲交車量年增約4%、西歐增約1%、中東歐增約5%,北美洲則下滑約4%。這些差異說明Volkswagen面對的並非單純全球需求同步下降,而是不同市場競爭環境開始產生明顯分歧。
單看今年第三季,集團全球交車約189萬輛,較去年同期減少約14.3%;其中中國季度交付跌幅更達約38.5%。在當地新能源車品牌及產品更新競爭之下,德國車廠長期依賴的中國市場正承受更大壓力。
歐洲純電車需求呈現另一面
不過,電動車表現不能只用一個全球百分比概括。Volkswagen表示,在歐洲市場,純電車已佔集團新車交付約五分之一;目前歐洲訂單之中,純電車比例則接近四成。集團把部分原因歸於燃油價格上升及更平價電動車選擇增加。
Volkswagen近期在巴黎車展推進入門純電車系列及全新ID. Tiguan,正是回應這種市場轉變。未來如何在中國重新建立競爭力,同時抓住歐洲電動車需求,將是集團接下來的兩大課題。
備註:文中交車量為Volkswagen集團旗下各品牌合計,不等於單一Volkswagen乘用車品牌銷量。
資料來源:Volkswagen。