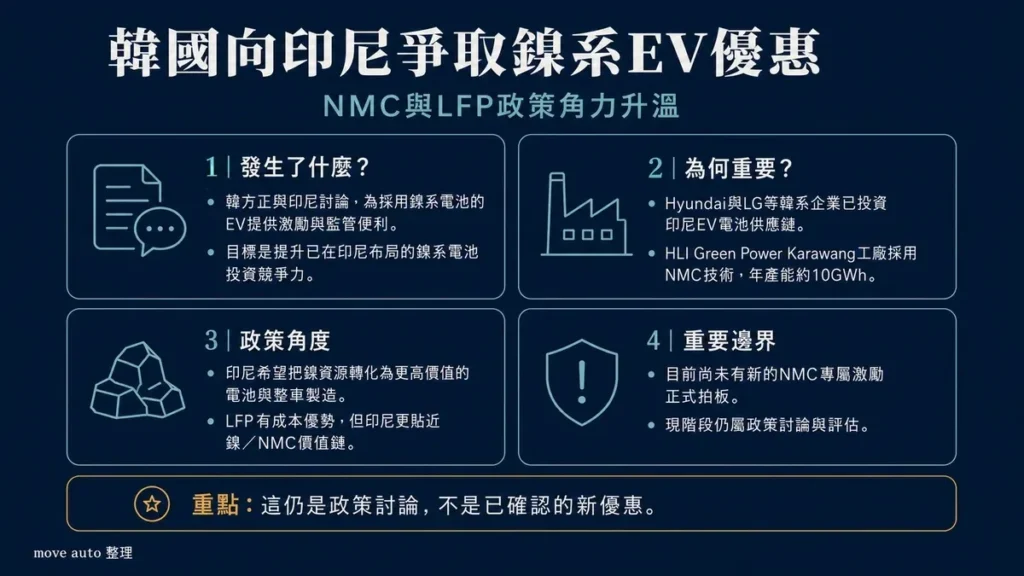
韓國正向印尼爭取更明確的電動車政策支持,希望採用鎳系電池的EV能獲得激勵與監管便利。這項訴求的背後,不只是單一車廠或電池企業的商業利益,也牽動印尼鎳資源下游化、韓系NMC投資,以及LFP與鎳系電池兩條技術路線之間的政策選擇。
韓國駐印尼大使館政治處主管兼參贊Uhm Taeho在8月26日於雅加達出席活動時表示,韓方正與印尼政府討論,為使用鎳系電池的電動車提供激勵與監管便利。他指出,鎳系電池的成本相對較高,因此希望政策能給予一定支持,讓相關投資在印尼EV生態中保持競爭力。
這項要求與韓國企業近年在印尼的電動車與電池投資密切相關。Hyundai Motor Group與LG Energy Solution合作成立的HLI Green Power,已在西爪哇Karawang建立電池工廠,官方資料顯示採用NMC技術,年產能約10GWh。印尼政府2024年為該廠舉行啟用儀式時,也把它視為從鎳礦、材料、電池到整車的一體化EV供應鏈重要環節。
印尼政府本身也正在重新檢視電動車激勵方向。能源與礦產資源部長Bahlil Lahadalia在8月初表示,為NMC電動車提供激勵,是推動鎳系EV市場的其中一項策略。他同時指出,印尼本身並沒有LFP主要原料優勢,因此政策上更希望把本地鎳資源轉化成更高附加價值的電池與汽車產品。
不過,目前仍不能把這些表態解讀成印尼已經推出新的NMC專屬補貼。韓方提出的是政策訴求,而印尼政府公開說法仍停留在研究與評估方向,實際激勵形式、適用條件、金額,以及是否會與本地化比例掛鉤,都仍有待正式政策公布。
這也意味著,NMC與LFP之間的競爭正在從電池技術與成本層面,延伸到國家產業政策。LFP的成本優勢使它在全球電動車市場快速普及;但對擁有大量鎳資源的印尼而言,如何透過政策把原料優勢轉化成電池、零部件與整車製造能力,才是更核心的考量。
這場討論真正值得注意的地方,不是“NMC一定比LFP更好”,而是印尼正在嘗試把天然資源優勢直接寫進EV產業政策。對韓國企業而言,這有助保護已投入印尼的鎳系電池供應鏈;對印尼而言,則是希望避免自己只停留在原料出口端。
如果未來激勵真的依電池化學體系、本地化程度或本地增值比例作差異化設計,影響的就不只是Hyundai與LG,而會擴大到所有在印尼布局EV的車廠與電池企業。這也會成為ASEAN其他國家觀察“補貼如何換取真正本地製造”的另一個重要案例。