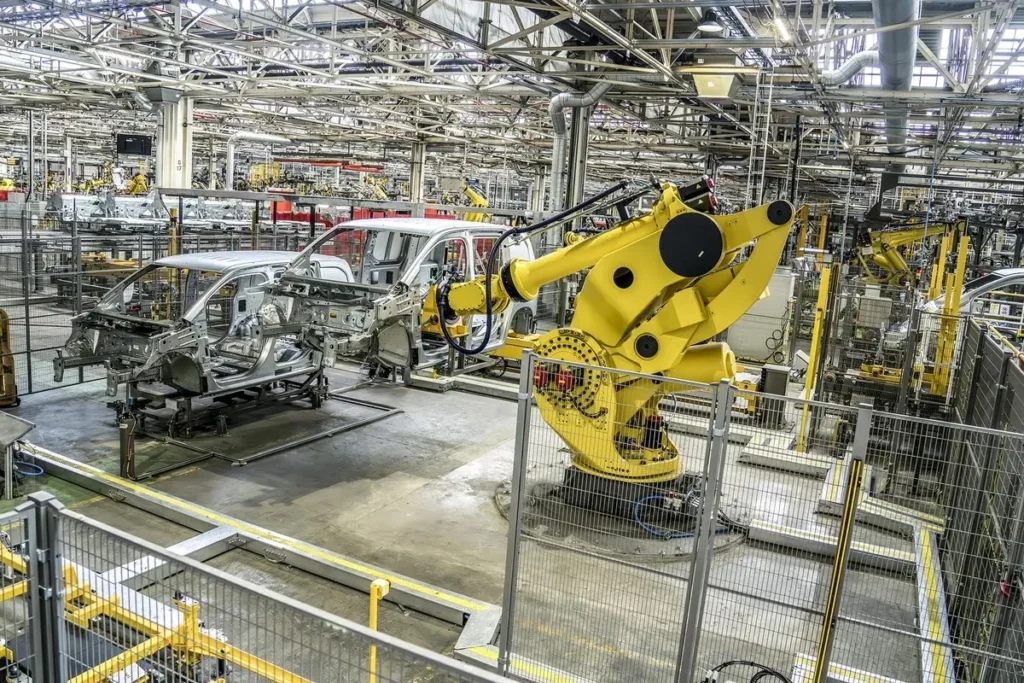
英國部分汽車製造商據稱正在等待政府進一步釐清零排放車輛銷售規則,才決定下一代車型及工廠投資。這場爭議的核心,並不是車廠是否繼續電動化,而是政策速度、市場需求與轉型成本能否互相配合。
▲ 英國Vauxhall Ellesmere Port工廠生產線。車廠在規劃下一代車型時,需要同時評估政策、市場需求及生產成本。(圖:SMMT/Vauxhall)
英國汽車製造商及貿易商協會(SMMT)首席執行員Mike Hawes接受《The Guardian》訪問時表示,一些已在英國設有生產業務的車廠,正在考慮把新車型交由當地工廠生產,但尚未作出最終投資決定。
Hawes認為,這些企業正在等待英國政府處理Zero Emission Vehicle Mandate,簡稱ZEV Mandate。相關規則要求車廠逐年提高零排放新車在整體註冊量中的比例,業界則希望政府提供更多彈性及更明確的長期方向。
ZEV Mandate不是單純的銷售配額
按照英國現行Vehicle Emissions Trading Schemes規定,2026年新登記乘用車的零排放比例目標為33%,廂型車則為24%;乘用車目標將在2030年提高至80%,廂型車則提高至70%。
不過,車廠並非只能透過直接提高純電動車銷量來達標。制度也允許業者交易、儲存或借用配額,並在不同排放計畫之間轉換部分額度。這意味表面上的33%目標,並不等於每一家車廠都必須在當年售出完全相同比例的純電動車。
即使如此,市場實際增長速度仍是業界關注的重點。英國6月純電動車市場佔有率已升至30%,但仍低於2026年的33%目標。車廠認為,當消費需求、充電便利性及價格競爭未能同步提高時,達標成本可能透過折扣、購買配額或調整產品組合等方式增加。
哪些車廠正在等待?目前沒有正式名單
值得注意的是,Hawes並沒有公布哪些企業正在等待政策調整。因此,不能把Toyota、MINI、Nissan或Jaguar Land Rover直接寫成已確認延後投資的車廠。
《The Guardian》列舉這些企業,是因為它們在英國設有重要工廠,或正面對下一代產品布局決定。例如,MINI此前已延後在Oxford工廠生產電動車的計畫;Toyota在Derbyshire生產Corolla,而Nissan及Jaguar Land Rover也各有新車及工廠規劃需要決定。
這些案例說明英國政府面對的並不只是單一車廠的要求,而是整個汽車產業對政策可預測性的疑慮。
▲ 工廠投資不只涉及生產設備,也牽動就業、供應鏈及下一代車型的生產地點。(圖:SMMT/Vauxhall)
產量、關稅與電動化成本同時施壓
英國汽車工業目前也面對產量下滑。SMMT數據顯示,2026年上半年英國汽車及商用車總產量約為38.6萬輛,按年下降7.5%。
除了電動化投資成本,車廠還要面對中國品牌競爭、美國關稅,以及英國與歐盟之間的電池原產地規則。若英國製造的電動車未能符合相關條件,出口至歐洲時可能面對額外成本,進一步影響工廠投資回報。
因此,即使政府放寬ZEV規則,也未必足以單獨解決英國汽車業的所有問題。能源成本、出口市場、供應鏈及新車需求,同樣會影響企業是否願意把下一代車型留在英國生產。
放寬政策也可能傷害另一批投資者
車廠希望獲得更多彈性,但充電業者及環保團體則反對進一步削弱ZEV目標。他們認為,不少企業已經按照原有政策時間表投資充電網絡、能源系統及電動車相關技術,若政府頻繁改變方向,同樣會削弱這些投資者的信心。
這令英國政府陷入兩難。規則過快,可能增加傳統車廠的轉型成本;規則頻繁放寬,則可能延遲減排進度,並令已率先投入電動化的企業承擔更高風險。
對馬來西亞有什麼啟示?
這場爭議對馬來西亞並不遙遠。本地電動車政策也正由快速導入市場,逐步轉向本地製造、供應鏈、充電設施及長期使用成本等更完整的產業布局。
隨着進口CBU電動車的特殊豁免結束,以及充電車位規劃指引持續完善,下一階段的政策重點不能只看電動車銷量,也需要考慮本地組裝投資、充電網絡、能源成本及消費者負擔能力。
英國案例顯示,車廠規劃新工廠或下一代車型時,通常需要數年時間。相比短期提高或降低單一銷售目標,一套穩定、透明而且能預先掌握的政策時間表,更有利於企業作出長期投資。
英國目前真正要解決的,不是“要不要電動化”,而是轉型速度、成本及責任應如何分配。車廠不能把所有市場風險交給政府承擔,但政府也不能在企業作出數十億投資後,頻繁改變政策方向。對馬來西亞而言,銷售優惠只能打開市場,真正決定車廠是否長期留下的,仍是政策穩定性、供應鏈能力及充電基建能否同步成長。
延伸閱讀
想了解更多最新汽車新聞、電動車科技、市場觀察與新車資訊,歡迎持續關注 Move Auto。我們將持續帶來汽車新聞、深度分析與專業觀點。